Domain guenstiges-baudarlehen.de kaufen?
Wir ziehen mit dem Projekt
guenstiges-baudarlehen.de um.
Sind Sie am Kauf der Domain
guenstiges-baudarlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guenstiges-baudarlehen.de kaufen?
Wie kann man Impulskäufe verhindern?
Um Impulskäufe zu verhindern, kann man verschiedene Strategien anwenden. Eine Möglichkeit ist es, eine Einkaufsliste zu erstellen und sich strikt daran zu halten. Zudem kann man sich vor dem Einkaufen ein Budget setzen und nur das Geld mitnehmen, das für geplante Einkäufe vorgesehen ist. Eine weitere Strategie ist es, bewusst Pausen einzulegen und sich zu fragen, ob man den Artikel wirklich benötigt oder ob es nur ein impulsiver Kauf ist. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **

Ähnliche Suchbegriffe für Impulskäufe
Top-Angebote
Produkte zum Begriff Impulskäufe:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visuelles Erscheinungsbild & Impulskäufe, Taschenbuch von Mohanad Qammar, Verlag Unser Wissen, 978-620-5-67834-3Visuelles Erscheinungsbild & Impulskäufe, Taschenbuch Von Mohanad Qammar, Verlag Unser Wissen, 978-620-5-67834-3, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Impulskäufe in der Konsumgüterbranche. Theoretische und empirische Aspekte, Taschenbuch von Sebastian Herzog, GRIN, 978-3-668-46024-9Impulskäufe In Der Konsumgüterbranche. Theoretische Und Empirische Aspekte, Taschenbuch Von Sebastian Herzog, Grin, 978-3-668-46024-9, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen Impulskäufe das persönliche Budget und die finanzielle Stabilität?
Impulskäufe können das persönliche Budget belasten, da sie oft ungeplant sind und zu unnötigen Ausgaben führen. Dadurch kann es schwieriger werden, langfristige finanzielle Ziele zu erreichen. Eine zu hohe Anzahl an Impulskäufen kann die finanzielle Stabilität gefährden und zu Schulden führen. **
-
Wie unterscheiden sich Impulskäufe von geplanten Einkäufen und wie beeinflussen sie unser Kaufverhalten?
Impulskäufe sind spontane Entscheidungen, die ohne vorherige Planung getroffen werden, während geplante Einkäufe bewusst geplant und vorbereitet sind. Impulskäufe werden oft durch Emotionen oder äußere Reize beeinflusst, während geplante Einkäufe auf Bedürfnissen, Budget und Vorlieben basieren. Impulskäufe können zu spontanen Ausgaben führen und unser Kaufverhalten beeinflussen, während geplante Einkäufe dazu neigen, rationaler und kontrollierter zu sein. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Impulskäufe:
-
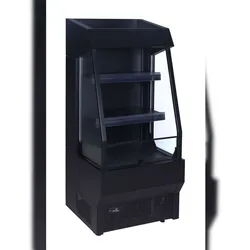
Schwarzer Kühlschrank für Impulskäufe 165L - 7090.0005 COMBISTEELEntdecke unseren effizienten und eleganten Impulskühler! Dieser Impulskühler ist die ideale Lösung, um Getränke schnell und effizient zu kühlen – perfekt für Gastronomiebetriebe, Supermärkte oder Veranstaltungen. Die offene Front ermöglicht einen direkten Zugriff auf die gekühlten Getränke mit minimaler Wartezeit. Das belüftete Kühlsystem sorgt für eine gleichmäßige Temperaturverteilung, während die automatische Abtauung die Wartung erleichtert. Dank der Nachtabdeckung bleibt die Temperatur über Nacht erhalten und Energie wird gespart. Die LED-Beleuchtung verleiht deinen Produkten ein modernes Aussehen und sorgt für eine perfekte Präsentation. Die Abmessungen sind: 660x710x1470 mm (BxTxH) – Kapazität: 165 Liter – Temperatur: +1/+7oC – Energieverbrauch: 0,5 kW – Gewicht: 150 kg. Hauptmerkmale: Belüftete Kühlung: sorgt für eine gleichmäßige Temperaturverteilung. Automatische Abtauung: leicht zu warten und zeitsparend. Nachtabdeckung: hält die Temperatur und spart Energie. LED-Beleuchtung: beleuchtet den Inhalt energieeffizient. Offene Front für Selbstbedienung: Kunden können ihre gekühlten Getränke einfach entnehmen. Egal, ob du eine Bar betreibst, eine Veranstaltung organisierst oder einen Supermarkt leitest, dieser Impulskühler bietet die perfekte Kombination aus Schnelligkeit, Effizienz und Stil. Bestelle jetzt und biete deinen Kunden gekühlte Getränke in greifbarer Nähe! • EAN-Code: 7422242991947 • Breite (mm): 660 • Tiefe (mm): 710 • Höhe (mm): 1470 • Farbe: Schwarz • Inklusive Zubehör: 2 verstellbare Gitter • Bruttogewicht (kg): 150 • Spannung (Volt): 230 • Frequenz (Hz): 50 • Gesamtleistung (kW): 0,5 • Modell: Freistehend • Kältemittel: R290 • Temperaturbereich (°C): +1 / +7 • Nettokapazität (L): 165 • Beleuchtung: Ja, LED • Kühltyp: Verstärkt • Abschließbar: Nein • Mobil: Ja • Geräuschpegel (dB): 60 • Nachtabdeckung: Ja • Abtauung: Automatisch • Maximale Umgebungstemperatur (°C): - • Isolationsstärke (mm): 40 • Energieklasse: Keine Energieetikette erforderlich • Marke: COMBISTEEL • Kältemittelmenge (g): - • Kabellänge (mm): 2000 • Klimaklasse: M2 • EPREL-ID: 2519033 • Betriebsbereit: Ja • Paketversand: Nein2448,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Impulskäufe verhindern?
Um Impulskäufe zu verhindern, kann man verschiedene Strategien anwenden. Eine Möglichkeit ist es, eine Einkaufsliste zu erstellen und sich strikt daran zu halten. Zudem kann man sich vor dem Einkaufen ein Budget setzen und nur das Geld mitnehmen, das für geplante Einkäufe vorgesehen ist. Eine weitere Strategie ist es, bewusst Pausen einzulegen und sich zu fragen, ob man den Artikel wirklich benötigt oder ob es nur ein impulsiver Kauf ist. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie beeinflussen Impulskäufe das persönliche Budget und die finanzielle Stabilität?
Impulskäufe können das persönliche Budget belasten, da sie oft ungeplant sind und zu unnötigen Ausgaben führen. Dadurch kann es schwieriger werden, langfristige finanzielle Ziele zu erreichen. Eine zu hohe Anzahl an Impulskäufen kann die finanzielle Stabilität gefährden und zu Schulden führen. **
-
Wie unterscheiden sich Impulskäufe von geplanten Einkäufen und wie beeinflussen sie unser Kaufverhalten?
Impulskäufe sind spontane Entscheidungen, die ohne vorherige Planung getroffen werden, während geplante Einkäufe bewusst geplant und vorbereitet sind. Impulskäufe werden oft durch Emotionen oder äußere Reize beeinflusst, während geplante Einkäufe auf Bedürfnissen, Budget und Vorlieben basieren. Impulskäufe können zu spontanen Ausgaben führen und unser Kaufverhalten beeinflussen, während geplante Einkäufe dazu neigen, rationaler und kontrollierter zu sein. **
Ähnliche Suchbegriffe für Impulskäufe
-
Visuelles Erscheinungsbild & Impulskäufe, Taschenbuch von Mohanad Qammar, Verlag Unser Wissen, 978-620-5-67834-3Visuelles Erscheinungsbild & Impulskäufe, Taschenbuch Von Mohanad Qammar, Verlag Unser Wissen, 978-620-5-67834-3, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Impulskäufe in der Konsumgüterbranche. Theoretische und empirische Aspekte, Taschenbuch von Sebastian Herzog, GRIN, 978-3-668-46024-9Impulskäufe In Der Konsumgüterbranche. Theoretische Und Empirische Aspekte, Taschenbuch Von Sebastian Herzog, Grin, 978-3-668-46024-9, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum tätigen wir Impulskäufe? Einflussfaktoren im Online- und Offline-Bereich, Taschenbuch von Anonym, Studylab, 978-3-96095-327-2Warum Tätigen Wir Impulskäufe? Einflussfaktoren Im Online- Und Offline-bereich, Taschenbuch Von Anonym, Studylab, 978-3-96095-327-2, Seitenanzahl: 8844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewusstsein für Preis, Qualität und Impulskäufe, Taschenbuch von Maria Nascimento Cunha, Verlag Unser Wissen, 978-620-7-98284-4Bewusstsein Für Preis, Qualität Und Impulskäufe, Taschenbuch Von Maria Nascimento Cunha, Verlag Unser Wissen, 978-620-7-98284-4, Seitenanzahl: 5239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.