Domain guenstiges-baudarlehen.de kaufen?
Wir ziehen mit dem Projekt
guenstiges-baudarlehen.de um.
Sind Sie am Kauf der Domain
guenstiges-baudarlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guenstiges-baudarlehen.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **


Ähnliche Suchbegriffe für Fosi-Audio-LC30
Top-Angebote
Produkte zum Begriff Fosi-Audio-LC30:
-
Fosi Audio LC30 VU Verstärker/Boxen Umschalter OrangeEingänge 1/2 für 2 Verstärker, Ausgänge A/B für 2 Paar passive Lautsprecher, Maximale Leistungsunterstützung: 250 Watt bei 4 Ohm (pro Kanal), 2 orangene VU-Meter mit einstellbarer Helligkeit und Nadelsensivität, Leerlaufverstärkerschutz: Eingebauter 390 Ohm Widerstandsschutz,159,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio LC30 VU Verstärker/Boxen Umschalter BlackEingänge 1/2 für 2 Verstärker, Ausgänge A/B für 2 Paar passive Lautsprecher, Maximale Leistungsunterstützung: 250 Watt bei 4 Ohm (pro Kanal), 2 schwarze VU-Meter mit einstellbarer Helligkeit und Nadelsensitivität, Leerlaufverstärkerschutz: Eingebauter 390 Ohm Widerstandsschutz,159,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
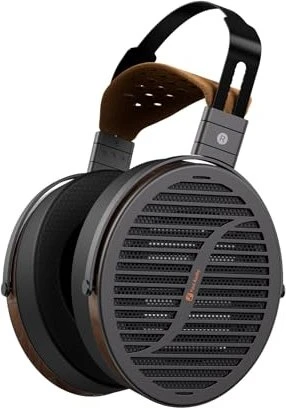
Fosi Audio i5Kopfhörer - über den Kopf, On-Ear, Konstruktion: offen, 3,5 mm Jack, 6,3 mm Jack, Frequenzbereich: 10-50000 Hz, Empfindlichkeit: 98 dB/mW, Impedanz: 28 Ohm, Wandler: 97 mm, 1,6m abnehmbares Kabel Die Fosi Audio i5 sind offene magnetoplanare Over-Ear-Kopfhörer in Schwarz-Braun, entwickelt für anspruchsvolle Hörer, die Studioqualität und eine realistische räumliche Klangwiedergabe suchen. Mit ih545,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ein Audio oder eine Audio?
Es heißt "ein Audio". Das Wort "Audio" ist ein Neutrum und wird daher mit dem unbestimmten Artikel "ein" verwendet. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **


Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Top-Angebote
Produkte zum Begriff Fosi-Audio-LC30:
-
Fosi Audio LC30 - Amplifier Speaker SwitcherKlassische Eleganz: Der LC30 verfügt über zwei große VU-Meter mit fünf Stufen einstellbarer Helligkeit. Er bietet vielseitige Konnektivität mit zwei Eingängen und zwei Ausgängen und ermöglicht damit vier verschiedene Konfigurationsoptionen. Neben der Funktion als Umschalter dient er auch als dekoratives Element mit dynamischem visuellem Feedback. Breite Kompatibilität: Unterstützt eine große Bandbreite an Verstärkern. Sein großes Gehäuse bietet oben Platz für zwei Fosi Audio Mini-Verstärker und lässt sich gleichzeitig problemlos mit klassischen Class A-, B-, AB- und Röhrenverstärkern integrieren. Premium-Komponenten: Ausgestattet mit 390?-Schutzwiderständen, verstärkten Kupferleiterbahnen, hochwertigen Klemmen und Relais - für unterbrechungsfreien Klang und bis zu 250W pro Kanal. Das Ergebnis ist sauberes und detailreiches Hi-Fi-Audio. Einfache Bedienung: Wechseln Sie mühelos per Taste oder Fernbedienung zwischen zwei Verstärkern und Lautsprecher-Sets. Perfekt für A/B-Vergleiche und Soundtests. Auch Helligkeits- und Empfindlichkeitsanpassungen lassen sich einfach durchführen. Für Enthusiasten entwickelt: Der LC30 wurde auf Basis von Nutzerfeedback entwickelt und ist im charakteristischen Aluminiumgehäuse von Fosi Audio aufgebaut. Er wird mit 24 Monaten Garantie geliefert und ist für den langfristigen Einsatz in Ihrem Hi-Fi-Setup ausgelegt.169,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio LC30 VU Verstärker/Boxen Umschalter OrangeEingänge 1/2 für 2 Verstärker, Ausgänge A/B für 2 Paar passive Lautsprecher, Maximale Leistungsunterstützung: 250 Watt bei 4 Ohm (pro Kanal), 2 orangene VU-Meter mit einstellbarer Helligkeit und Nadelsensivität, Leerlaufverstärkerschutz: Eingebauter 390 Ohm Widerstandsschutz,159,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ein Audio oder eine Audio?
Es heißt "ein Audio". Das Wort "Audio" ist ein Neutrum und wird daher mit dem unbestimmten Artikel "ein" verwendet. **
Ähnliche Suchbegriffe für Fosi-Audio-LC30
-
Fosi Audio LC30 VU Verstärker/Boxen Umschalter BlackEingänge 1/2 für 2 Verstärker, Ausgänge A/B für 2 Paar passive Lautsprecher, Maximale Leistungsunterstützung: 250 Watt bei 4 Ohm (pro Kanal), 2 schwarze VU-Meter mit einstellbarer Helligkeit und Nadelsensitivität, Leerlaufverstärkerschutz: Eingebauter 390 Ohm Widerstandsschutz,159,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio i5Kopfhörer - über den Kopf, On-Ear, Konstruktion: offen, 3,5 mm Jack, 6,3 mm Jack, Frequenzbereich: 10-50000 Hz, Empfindlichkeit: 98 dB/mW, Impedanz: 28 Ohm, Wandler: 97 mm, 1,6m abnehmbares Kabel Die Fosi Audio i5 sind offene magnetoplanare Over-Ear-Kopfhörer in Schwarz-Braun, entwickelt für anspruchsvolle Hörer, die Studioqualität und eine realistische räumliche Klangwiedergabe suchen. Mit ih545,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio DS3 schwarzKopfhörerverstärker - mit Kabel, Leistung: 220 mW, Impedanz: 300 Ohm, Frequenz von 20 bis 48000 Hz, Anschlüsse IN: USB-C, Anschlüsse OUT: Jack 3,5 mm und Jack 4,4 mm, RGB Indikator, Gain-Switch und Funktionen des DAC-Wandlers, kompatibel mit Windows, Android und iOS, Abmessungen: 11 × 20 × 55 mm (H×B×T), Gewicht: 16 g Sie möchten Musik in bester Qualität über Ihre Kopfhörer hören? Dann testen Sie den Kopfhörerverstärker Fosi Audio DS3 schwarz, der sich garantiert koppeln lässt mit dem Betriebssystem Windows, Androi109,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio V3 MONOHiFi-Verstärker 1.0, Leistung: 240 W/Kanal, minimale Impedanz: 2 Ohm, Lautsprecher-Ausgang: 1 ×, RCA/Cinch Eingang: 1 × und 1 × Ausgang:, Mikrofon-Eingang: 1 × Fosi Audio V3 MONO ist ein einkanaliger Class-D-HiFi-Verstärker der neuen Generation. Er ist für die Versorgung eines einzelnen passiven Lautsprechers mit bis zu 240 W bei 4 Ohm ausgelegt. Er bietet f159,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.